한국은행이 기준금리를 내렸다는 뉴스가 나와도 다음 달 대출 이자가 그대로인 경우가 많습니다. 기준금리는 내 대출금리를 직접 정하는 숫자가 아니라, 여러 단계를 거쳐 시간을 두고 전달되기 때문입니다. 이 글에서는 그 과정을 순서대로 짚어 보고, 내 대출에는 언제 반영되는지 확인하는 방법을 정리합니다.
핵심 요약
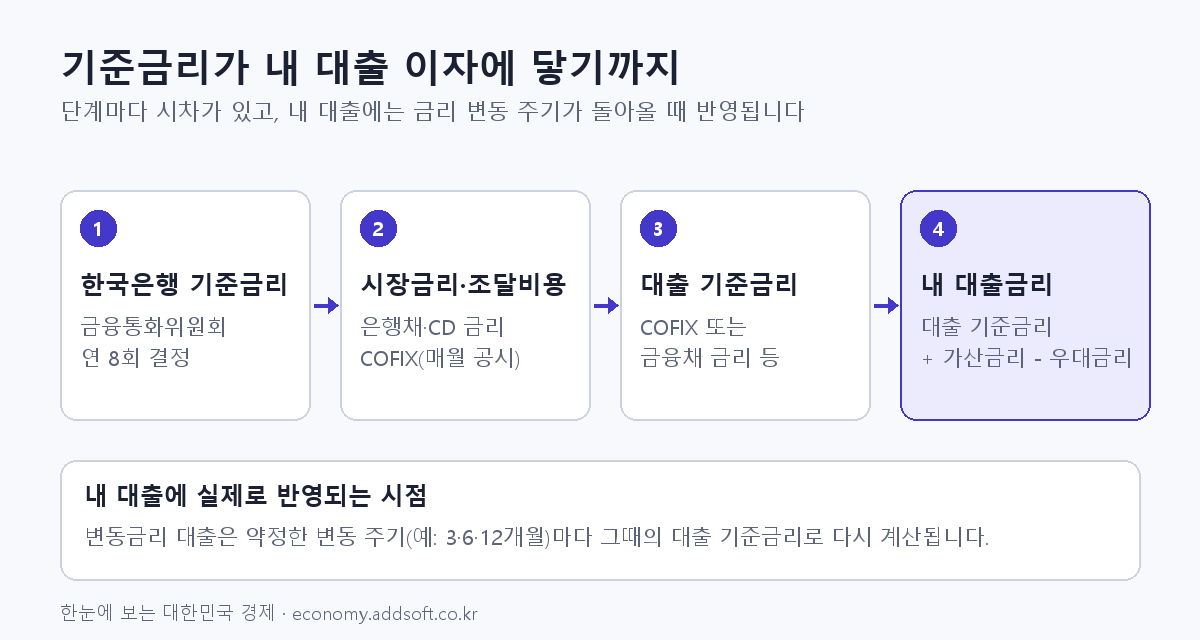
- 기준금리는 은행끼리 돈을 빌리는 시장금리와 은행의 자금조달 비용(COFIX 등)을 먼저 움직이고, 그 뒤에 대출금리에 반영됩니다.
- 내 대출금리는 대출 기준금리 + 가산금리 - 우대금리로 정해집니다. 기준금리가 바뀌어도 가산금리·우대금리는 그대로일 수 있습니다.
- 변동금리 대출은 약정한 금리 변동 주기(예: 3·6·12개월)가 돌아올 때 그때의 기준으로 다시 계산됩니다.
배경 — 기준금리는 어디에 먼저 영향을 주나
기준금리는 한국은행 금융통화위원회가 1년에 8번 열리는 통화정책방향 회의에서 정합니다. 이 금리는 한국은행이 금융기관과 거래할 때 기준이 되는 금리라서, 가장 먼저 은행들이 짧은 기간 돈을 빌리고 빌려주는 시장금리(CD 금리, 은행채 금리 등)에 영향을 줍니다.
시장은 결정을 미리 예상하고 움직이기도 합니다. 금리 인하가 확실해 보이면 발표 전부터 시장금리가 내려가 있고, 발표 당일에는 오히려 변화가 작을 수 있습니다.
구조로 보기 — 내 대출금리는 이렇게 정해진다
은행 대출금리는 보통 세 부분으로 나뉩니다.
| 구성 | 무엇인가 | 기준금리가 바뀌면 |
|---|---|---|
| 대출 기준금리 | COFIX, 금융채(은행채) 금리 등 은행이 정한 기준 | 시차를 두고 따라 움직인다 |
| 가산금리 | 은행의 비용·위험·목표 이익 등을 반영해 더하는 금리 | 은행 정책에 따라 따로 정해진다 |
| 우대금리 | 급여이체·카드 사용 등 조건을 채우면 빼 주는 금리 | 조건을 유지하는 동안 그대로 |
COFIX(코픽스, 자금조달비용지수)는 은행들이 예금·은행채 등으로 돈을 모으는 데 든 평균 비용을 보여 주는 지표로, 은행연합회가 매월 공시합니다. 새로 조달한 자금 기준인 신규취급액 기준은 시장금리 변화를 비교적 빨리 반영하고, 지금까지 조달한 전체 자금 기준인 잔액 기준은 천천히 반영합니다.
나에게 미치는 영향
- 변동금리 대출: 대출 계약서나 은행 앱에서 기준금리 종류(예: 신규취급액 기준 COFIX 6개월 변동)와 다음 금리 변경일을 확인하세요. 기준금리가 바뀌어도 내 이자는 다음 변경일에 바뀝니다.
- 고정금리·혼합형 대출: 고정 기간 동안에는 기준금리가 바뀌어도 이자가 그대로입니다. 혼합형은 고정 기간이 끝난 뒤 변동금리로 바뀌는 시점을 확인해 두세요.
- 새로 대출을 받을 때: 같은 기준금리여도 은행마다 가산금리와 우대 조건이 달라 실제 금리가 다릅니다. 여러 은행의 금리를 비교해 보는 것이 좋습니다.
앞으로 볼 점
- 금융통화위원회 회의 일정: 한국은행 홈페이지에서 연간 일정을 미리 볼 수 있습니다.
- 매월 COFIX 공시: 내 대출이 COFIX 연동이라면 다음 금리 변경일 직전의 COFIX가 내 금리를 좌우합니다.
- 은행별 가산금리 변화: 기준금리와 별개로 은행이 가산금리를 조정하면 대출금리가 달라집니다.
정리
기준금리 뉴스를 볼 때는 "내 대출에는 언제, 어떤 기준으로 반영되나"를 함께 확인하는 것이 가장 실용적입니다. 내 대출의 기준금리 종류와 다음 금리 변경일 두 가지만 알아 두어도, 금리 뉴스가 내 이자에 어떤 의미인지 훨씬 쉽게 판단할 수 있습니다.
이 글은 금리가 전달되는 일반적인 구조를 설명한 정보 제공용 글입니다. 실제 대출 조건은 상품과 계약마다 다르니 거래 은행에서 확인하세요.
참고 자료
- 한국은행 — 통화정책 개요와 금융통화위원회 일정: https://www.bok.or.kr
- 전국은행연합회 소비자포털 — COFIX 공시: https://portal.kfb.or.kr