기준금리가 오르면 예금 이자도 늘어난다는 말은 많이 들어 보셨을 겁니다. 그런데 한국은행이 정하는 기준금리와 내가 은행에서 받는 예금 이자는 어떻게 이어져 있을까요? 이번 편에서는 은행이 예금 금리를 정하는 구조와 최근 예금·대출 금리 숫자를 함께 살펴봅니다.
핵심 요약
- 예금 금리는 은행이 돈을 모으기 위해 내는 '값'입니다. 기준금리가 움직이면 시장금리가 따라 움직이고, 은행도 예금 금리를 조정하게 됩니다.
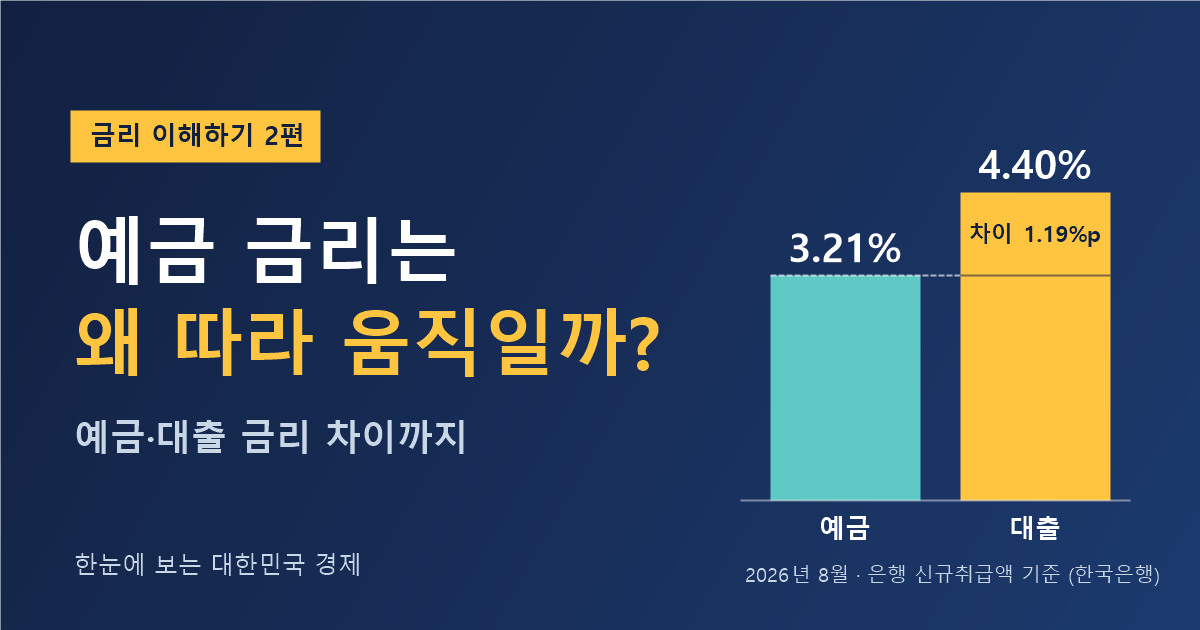
- 2026년 8월 은행의 새 예금 금리(저축성수신금리, 신규취급액 기준)는 연 3.21%로 전월과 같았고, 대출금리는 연 4.40%로 0.13%포인트 올랐습니다. (한국은행)
- 정기예금·적금은 보통 가입할 때 정한 금리가 만기까지 유지됩니다. 기준금리가 바뀌어도 이미 가입한 상품의 이자는 그대로인 경우가 많습니다.
배경 — 예금 금리는 은행이 돈을 모으는 값
은행은 예금으로 모은 돈을 대출로 빌려주고, 그 사이의 이자 차이로 수익을 냅니다. 은행 입장에서 예금 이자는 돈을 모으는 데 드는 비용입니다.
1편에서 본 것처럼 기준금리는 한국은행이 금융기관과 거래할 때 기준이 되는 금리입니다. 한국은행은 기준금리가 먼저 은행 사이의 초단기 금리(콜금리)에 영향을 주고, 이어서 시장금리와 예금·대출 금리로 번져 간다고 설명합니다.
은행은 예금 말고도 은행채(은행이 발행하는 채권)나 양도성예금증서(CD) 같은 방법으로 돈을 모읍니다. 기준금리가 올라 이런 시장금리가 오르면, 은행도 예금 금리를 올려야 돈이 모입니다. 반대로 기준금리가 내리면 예금 금리를 낮춰도 돈을 모을 수 있어 예금 금리가 내려가는 경우가 많습니다. 대출 쪽이 어떻게 반영되는지는 기준금리가 내려도 내 대출 이자가 바로 안 내려가는 이유에서 정리했습니다.
숫자로 보기
한국은행이 2026년 9월 30일 발표한 '2026년 8월중 금융기관 가중평균금리' 가운데 예금은행의 신규취급액 기준 금리입니다. 신규취급액 기준은 그달에 새로 가입하거나 새로 빌린 상품의 평균 금리라는 뜻입니다.
| 구분 | 2026년 8월 | 전월 대비 |
|---|---|---|
| 저축성수신금리 (예금 전체) | 연 3.21% | 변동 없음 |
| 순수저축성예금 (정기예금 등) | 연 3.14% | 0.02%p 하락 |
| 시장형금융상품 (CD 등) | 연 3.53% | 0.05%p 상승 |
| 대출금리 | 연 4.40% | 0.13%p 상승 |
| 예대금리차 (대출금리 − 예금금리) | 1.19%p | 0.13%p 확대 |
예대금리차는 대출금리에서 예금금리를 뺀 값입니다. 8월에는 예금 금리가 제자리였고 대출 금리만 올라 그 차이가 7월 1.06%p에서 1.19%p로 벌어졌다고 보도됐습니다. 기준금리는 7월과 8월에 연 2.50%에서 3.00%로 올랐지만, 같은 시기 예금 금리와 대출 금리가 움직인 폭은 서로 달랐던 셈입니다.
나에게 미치는 영향
- 이미 가입한 정기예금·적금: 대부분 가입할 때 정한 금리가 만기까지 그대로입니다. 기준금리가 바뀌는 영향은 만기가 돌아와 새로 가입할 때 받게 됩니다.
- 수시입출금 통장·파킹통장: 은행이 금리를 수시로 바꿀 수 있는 상품이 많습니다. 내 통장의 금리가 고정인지 변동인지, 언제 바뀌었는지 은행 앱에서 확인해 보세요.
- 새로 가입할 때: 같은 시기에도 은행과 상품마다 금리가 다릅니다. 기본금리와 우대금리 조건(급여이체, 카드 실적 등)을 나눠 보고, 우대 조건을 실제로 채울 수 있는지 따져 보는 것이 좋습니다.
- 예금과 대출이 함께 있다면: 예금 이자보다 대출 이자가 더 높은 경우가 많습니다. 예대금리차가 벌어질수록 그 차이도 커집니다.
앞으로 볼 점
- 10월 22일 금융통화위원회: 올해 남은 기준금리 결정회의 가운데 하나입니다. 결과에 따라 시장금리와 예금 금리 방향이 달라질 수 있습니다.
- 다음 가중평균금리 발표: 한국은행은 매달 말께 전달의 예금·대출 금리 통계를 발표합니다. 9월 숫자에서 예금 금리가 기준금리 인상을 따라 오르는지 지켜볼 만합니다.
정리
예금 금리는 기준금리를 그대로 따라가는 숫자가 아니라, 은행이 돈을 모으는 비용으로서 시장금리를 거쳐 천천히 움직입니다. 기준금리 뉴스를 볼 때 "내 예금은 언제 만기인가"를 함께 떠올려 보면, 금리 변화가 나에게 어떤 의미인지 훨씬 분명해집니다.
이 글은 금리가 전달되는 일반적인 구조를 설명한 정보 제공용 글입니다. 실제 금리와 조건은 상품과 은행마다 다르니 가입 전에 해당 은행에서 확인하세요.