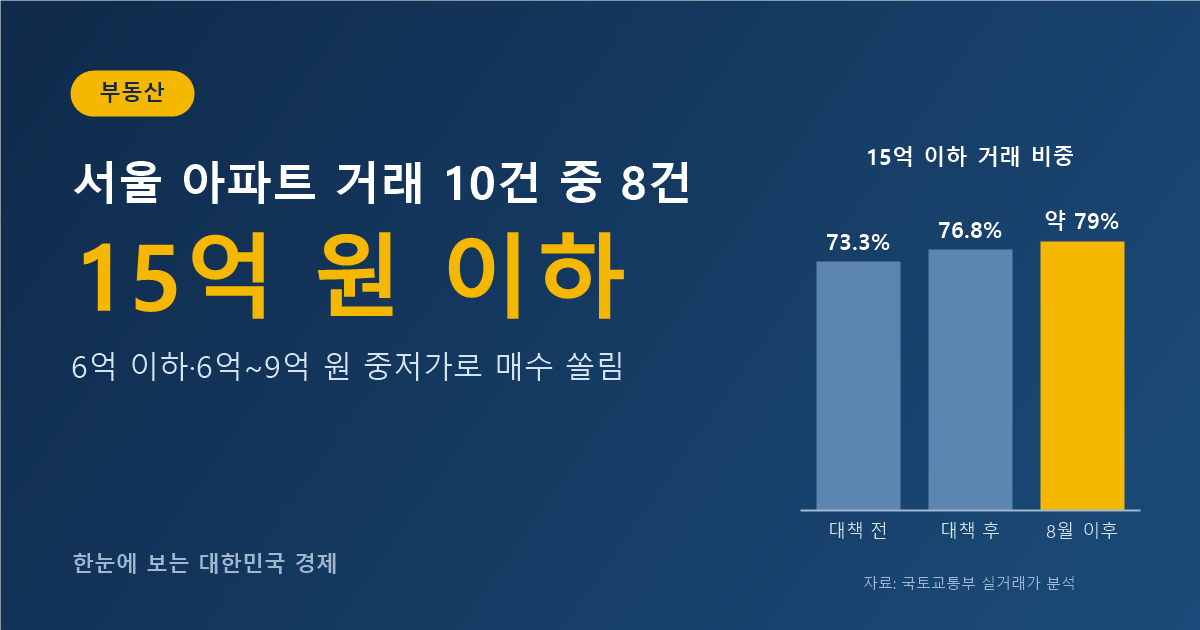
 8·3 세제개편안이 발표된 뒤 서울에서 거래된 아파트 10건 중 약 8건은 15억 원 이하였습니다. 특히 정책대출을 받을 수 있는 6억 원 이하와, 내 돈이 비교적 덜 드는 6억~9억 원 구간에 사려는 사람이 몰렸습니다. 반대로 15억 원을 넘는 고가 아파트는 거래 비중이 더 줄었습니다.
핵심 요약
- 2026년 8월 이후 서울 아파트 거래 중 15억 원 이하 비중은 약 79%였습니다. 국토교통부 실거래가시스템 자료를 분석한 결과입니다.
- 6억 원 이하 거래 비중은 10·15대책 전 17.0%에서 8월 이후 25%로 커졌습니다. 반면 9억~15억 원 구간은 33.1%에서 26.3%로 줄었습니다.
- 한국부동산원에 따르면 강남·서초구 집값은 세제개편안 발표 뒤 8주 연속 내렸습니다. 강남 밖의 지역은 계속 올랐습니다.
배경
가장 큰 이유는 대출 규제입니다. 지금은 집값에 따라 주택담보대출(집을 담보로 받는 대출) 한도가 다릅니다. 15억 원 이하 주택은 최대 6억 원까지 빌릴 수 있습니다. 15억 원 초과~25억 원 이하는 4억 원, 25억 원을 넘으면 2억 원까지만 빌릴 수 있습니다. 집값이 높을수록 내 돈이 훨씬 많이 들기 때문에, 돈을 마련하기 쉬운 중저가 아파트로 수요가 옮겨 갔습니다.
전월세 매물이 부족한 것도 영향을 줬습니다. 집을 구하기 어려워진 신혼부부와 젊은 층이 금리가 낮은 생애최초 주택구입자금 대출이나 디딤돌대출(무주택 서민용 정책 주택담보대출)을 받아 아예 집을 사는 쪽으로 돌아섰다는 분석입니다.
숫자로 보기
서울 아파트 매매를 가격대별로 나눈 거래 비중입니다. 계약 해제 건과 공공기관이 산 건은 뺐습니다.
| 가격대 | 10·15대책 전 (10개월 평균) | 대책 후~2026년 7월 | 2026년 8월 이후 |
|---|---|---|---|
| 6억 원 이하 | 17.0% | 20.5% | 25% |
| 6억 초과~9억 원 | 23.2% | 25.9% | 27.6% |
| 9억 초과~15억 원 | 33.1% | 30.4% | 26.3% |
| 15억 원 이하 합계 | 73.3% | 76.8% | 약 79% |
| 15억 초과~25억 원 | 18.4% | 16.0% | 15.3% |
| 25억 원 초과 | 8.3% | 7.2% | 5.8% |
출처: 국토교통부 실거래가시스템 분석, 네이버 뉴스(2026년 10월 5일)
15억 원 이하 전체 비중은 10·15대책 때 한 번 높아졌고, 8·3 세제개편 뒤에 또 높아졌습니다. 다만 같은 15억 원 이하에서도 9억 원이 넘는 구간은 오히려 줄었습니다. LTV(담보인정비율, 집값 대비 빌릴 수 있는 비율) 40%를 적용해도 9억~15억 원 주택을 사려면 내 돈이 5억 원 넘게 필요하기 때문이라고 중개업계는 설명했습니다.
나에게 미치는 영향
- 대출: 지금 서울에서 집을 사려면 대출 한도가 가장 먼저 넘어야 할 벽입니다. 처음 집을 사는 무주택자라면 생애최초·디딤돌대출 조건에 해당하는지 먼저 확인해 보는 것이 좋습니다.
- 전월세: 중저가 아파트 지역에서는 전월세 매물 부족이 이어지고 있습니다. 세입자라면 재계약 시점과 시세를 미리 챙겨 두는 편이 좋습니다.
- 고가 주택 보유자: 강남권에서는 직전 최고가보다 10억~20억 원 낮은 급매물도 나왔습니다. 하지만 세제개편이 어떻게 될지 모르고 보유세(집을 가지고 있는 동안 내는 세금) 부담도 있어서, 사려는 사람들이 지켜보기만 하는 분위기입니다.
앞으로 볼 점
- 국회의 세제개편안 처리: 처리 결과에 따라 강남권의 관망세가 이어질지 달라질 수 있습니다.
- 강남·비강남 가격 흐름: 전문가들은 강남과 강북, 고가와 중저가 시장이 따로 움직이는 현상(디커플링)이 당분간 이어질 것으로 봤습니다.
- 중저가 지역의 상승 피로감: 최근 집값 상승을 이끈 노원·도봉·강북·성북·중랑구도 오름폭이 줄고 있습니다. 강남권 초고가 단지에서 급매물부터 조금씩 팔리면서 두 시장의 격차가 좁혀질 것이라는 관측도 있습니다.
정리
얼마 전 결혼을 앞둔 후배와 함께 대출 한도를 계산해 본 적이 있습니다. 9억 원만 넘어도 내 돈 부담이 확 커져서, 결국 후배는 6억~8억 원대 아파트로 눈을 낮췄습니다. 숫자로 보니 이런 선택을 한 사람이 많았다는 것이 실감 났습니다. 집값이 오르냐 내리냐를 맞히기보다, 내가 쓸 수 있는 대출 한도와 자기자금부터 따져 보는 것이 먼저라고 생각합니다.